Dunkelblauer Kombi und Reisemotorrad auf dem Kopfsteinpflaster vor der Hamburger Speicherstadt im Abendlicht

Auto & Zweirad

Vom ersten eigenen Auto bis zum Motorrad für die Sommersaison: Wir vermitteln die Kfz- und Zweiradversicherung, die zu deinem Fahrzeug und deiner Nutzung passt – nicht die, die online gerade am billigsten blinkt.


Haftpflicht, Teilkasko, Vollkasko

Drei Bausteine, die aufeinander aufbauen. Nur die Haftpflicht ist Pflicht. Was darüber hinaus Sinn ergibt, hängt vom Wert deines Fahrzeugs ab und davon, wie du es nutzt.

  1. Haftpflicht

    Pflicht

    Der andere bekommt das Geld

    Zahlt, wenn du mit deinem Auto anderen Schaden zufügst. Ohne sie bekommst du keine Zulassung.

    • Schäden an fremden Fahrzeugen und Sachen
    • Personenschäden, auch langfristig
    • Abwehr unberechtigter Forderungen

    Dein eigenes Auto bleibt unversichert.

  2. Teilkasko

    Freiwillig

    Du bekommst das Geld

    Schützt dein eigenes Auto vor Dingen, für die niemand etwas kann.

    • Diebstahl und Brand
    • Sturm, Hagel, Blitz und Überschwemmung
    • Glasbruch und Zusammenstoß mit Wild
    • Marderbiss, je nach Tarif auch mit Folgeschäden

    Selbst verschuldete Unfälle zahlt sie nicht.

  3. Vollkasko

    Freiwillig

    Du bekommst das Geld

    Alles aus der Teilkasko, dazu der Schaden am eigenen Auto, den du selbst verursacht hast.

    • Unfall, den du selbst verschuldest
    • Vandalismus durch Unbekannte
    • Parkrempler mit Fahrerflucht

    Lohnt sich vor allem bei neuen und wertvollen Fahrzeugen.

Ob sich Vollkasko für dein Auto noch lohnt, lässt sich meist mit wenigen Fragen klären: Brauche ich die Vollkasko noch?


Woran du einen guten Vertrag erkennst

Der Beitrag ist nur eine Zahl. Diese Punkte entscheiden, ob der Vertrag im Schadenfall hält, was er verspricht.

  • Rabattmöglichkeiten

    Viele kleine Merkmale senken den Beitrag: eine Garage, wenig Kilometer, Wohneigentum, jährliche Zahlung oder Abbuchung. Die Angaben müssen aber stimmen, sonst wird es im Schadenfall teuer.

  • Werkstattbindung

    Ein günstigerer Beitrag durch feste Partnerwerkstätten kann sich lohnen. Muss es aber nicht, wenn du auf eine Werkstatt deines Vertrauens angewiesen bist.

  • Neupreisentschädigung

    Bei einem neuen oder jungen Fahrzeug zahlt eine gute Vollkasko im Totalschaden den Neupreis, nicht nur den Zeitwert.

  • Grobe Fahrlässigkeit

    Wer bei Rot über die Ampel rutscht, soll den Schutz nicht verlieren. In guten Tarifen ist das mitversichert.

  • Fahrerkreis stimmt

    Wer das Fahrzeug fährt, muss im Vertrag stehen, auch Kinder, sobald sie den Führerschein haben. Das ist einer der häufigsten Gründe, warum eine Versicherung im Schadenfall nicht zahlt.

  • Motorrad und Wohnmobil

    Saisonkennzeichen und eine Mallorca-Deckung für Fahrten im Ausland gehören geprüft, bevor du unterschreibst.


Was wir davon halten

Ehrlich zu sein heißt auch, von etwas abzuraten. Das ist keine Ausnahme, das ist unser Job.

  • Reine Online-Tarifrechner

    Wenn sie außer Vorschäden und Postleitzahl nichts abfragen, können sie weder die Schadenfreiheitsklasse aus deinem Altvertrag bewerten noch sagen, ob eine Werkstattbindung für dich Sinn ergibt.

  • Vollkasko bei älteren Fahrzeugen

    Wenn im Schadenfall ohnehin nur der Zeitwert erstattet würde, zahlst du oft mehr Beitrag, als die zusätzliche Absicherung wert ist.

  • Doppelte Absicherung

    Hast du schon einen allgemeinen Rechtsschutz, muss ein separater Verkehrsrechtsschutz nicht automatisch dazukommen. Wir schauen uns erst deinen Bestand an.


Vom Alltagsauto bis zum Roller

  • Reisemotorrad mit Helm auf dem Sitz an der Elbpromenade, dahinter Containerschiff und Kräne im Abendlicht

    Motorrad

    Mit Saisonkennzeichen zahlst du nur für die Monate, in denen du fährst. Für Touren ins Ausland prüfen wir vorher die Deckung.

  • Cremefarbener Motorroller in einer Hamburger Klinkergasse mit Kopfsteinpflaster

    Moped und Roller

    Für Mopeds und Kleinkrafträder gibt es den schnellen Direktabschluss über die Barmenia Gothaer, jeweils zum Stichtag 1. März.

    Zur Mopedversicherung →
  • Elektroauto lädt abends an der Wallbox vor einem Hamburger Klinkerhaus

    Elektroauto

    Beim E-Auto fragen wir nach dem Akku, gegen Schäden und Kurzschluss, und danach, wie Ladekabel und Wallbox abgesichert sind.


So machen wir es

Wir wollen nicht nur dein Auto versichern. Wir kümmern uns um alle deine Versicherungen, und das Auto gehört dazu.

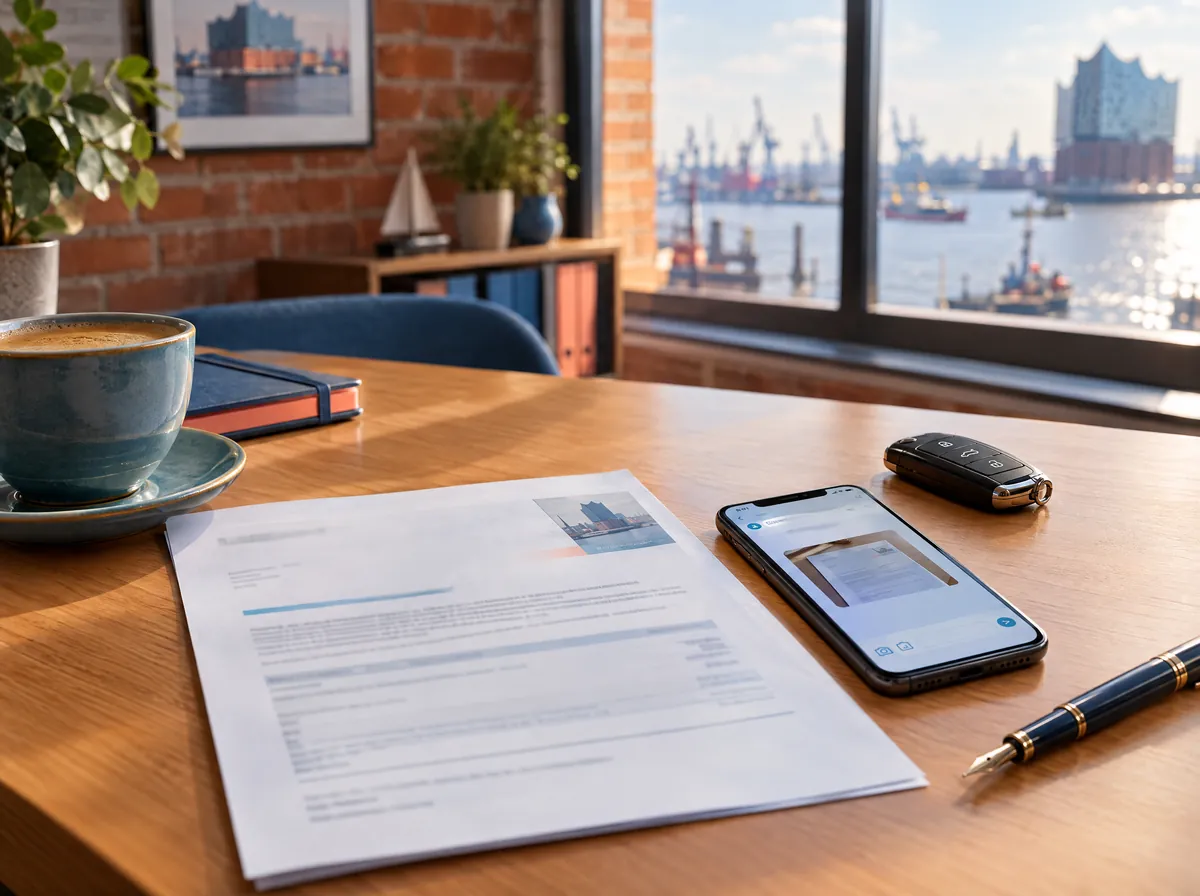
Schreibtisch im Kontor mit Beitragsbrief, Smartphone, Autoschlüssel und Kaffee, im Fenster der Hamburger Hafen

Du bist schon Kunde bei uns?

Dann schick uns deinen aktuellen Beitragsbrief, gern als Foto per WhatsApp. Wir vergleichen über die VEMA mehr als 100 Gesellschaften, sagen dir ehrlich, ob sich ein Wechsel lohnt, und kümmern uns um Kündigung und Neuvertrag.

Du bist neu?

Dann Klartext: Eine einzelne Kfz-Versicherung übernehmen wir für neue Kunden nicht. Das rechnet sich für uns nicht, und den reinen Preisvergleich bekommst du im Vergleichsportal schneller.

Wir sind für die da, die alles aus einer Hand wollen: Haus, Familie, Vorsorge und eben auch das Auto, mit einem Ansprechpartner, der deine Verträge kennt. Wenn wir alle deine Versicherungen betreuen dürfen, prüfen wir die Kfz-Versicherung selbstverständlich mit. Und wenn es knallt, meldest du den Schaden bei uns, nicht in einer Hotline.


So läuft das ab

Drei Schritte, keine Verpflichtung.

  1. 1

    Wir schnacken

    Ruf uns an oder vereinbare einen Rückruf. Wir hören uns an, was ansteht: neues Fahrzeug, Vertragswechsel oder ein Bestand, den niemand mehr überblickt.

  2. 2

    Wir prüfen

    Wir sehen uns deine bestehenden Verträge an und gleichen sie mit den Gesellschaften der VEMA-Genossenschaft ab.

  3. 3

    Du entscheidest

    Du bekommst eine klare Empfehlung. Sagst du zu, kümmern wir uns auch um die Kündigung des Altvertrags.


Häufige Fragen

Was kostet eine Mopedversicherung bei euch?

Für Mopeds und Kleinkrafträder gibt es den Direktabschluss über unseren Partner Barmenia Gothaer, jeweils zum Stichtag 1. März. Die Haftpflicht gibt es ab 45 € im Jahr, mit Teilkasko ab 80 €. Den Abschluss findest du auf unserer [Moped-Seite](/moped/).

Versichert ihr auch nur mein Auto?

Für Kunden, die wir schon betreuen, prüfen wir die Kfz-Versicherung jederzeit. Als neuer Kunde bist du willkommen, wenn wir alle deine Versicherungen betreuen dürfen – eine einzelne Kfz-Versicherung übernehmen wir nicht. Dafür hast du dann einen Ansprechpartner für alles. Ausnahme: die Mopedversicherung zum Direktabschluss auf unserer [Moped-Seite](/moped/).

Versichert ihr auch Motorräder?

Ja. Motorrad, Roller und andere Zweiräder gehören zu unserer Sparte Auto & Zweirad genauso wie das Auto. Ruf uns an, dann schauen wir uns dein Fahrzeug und deine Nutzung gemeinsam an.

Was passiert, wenn ich mein Auto wechsle?

Meld dich einfach bei uns, bevor der neue Wagen zugelassen wird. Wir prüfen, ob dein bestehender Vertrag angepasst werden kann oder ob sich ein Wechsel lohnt – und kümmern uns um beides.

Muss ich eine Vollkaskoversicherung abschließen?

Nein. Gesetzlich vorgeschrieben ist nur die Kfz-Haftpflicht. Ob sich Teilkasko oder Vollkasko für dich lohnt, hängt vom Wert deines Fahrzeugs und davon ab, wie du es nutzt – das besprechen wir gemeinsam.


Lass uns schnacken

Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.

Bitte keine Gesundheitsdaten, die besprechen wir am Telefon.

Wir rufen werktags innerhalb eines Tages zurück.

Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720